Как да направим финансов анализ на акции, като Warren Buffett
Когато чуем името Warren Buffett, в съзнанието ни изниква образ на мъдрост, търпение и феноменален инвестиционен успех. Често наричан "Оракулът от Омаха", той е превърнал своята компания Berkshire Hathaway в конгломерат за стотици милиарди долари. Но каква е тайната му? Магия? Вътрешна информация? Всъщност, успехът му се корени в дисциплиниран и последователен подход, чието ядро е задълбоченият финансов анализ на акции. За разлика от спекулантите, които следят дневните колебания на пазара, Buffett гледа на акциите не като на мигащи символи на екрана, а като на собственост в реален бизнес.
В тази статия ще надникнем зад завесата и ще разбием на достъпни стъпки методологията, която Buffett използва. Ще разберете, че не е нужно да сте гений от Уолстрийт, за да прилагате неговите принципи. Нужни са ви правилната нагласа, търпение и желание да разберете бизнеса, в който влагате парите си. Този метод е известен като фундаментален анализ – изкуството да определиш истинската стойност на една компания.
Защо фундаменталният финансов анализ на акции е толкова важен за Buffett?
Фундаменталният анализ е от решаващо значение за Buffett, защото той не купува просто акции, а придобива част от бизнес. Този подход изисква дълбоко разбиране на компанията, нейните финансови основи и дългосрочния ѝ потенциал, а не просто спекулация с цената на акцията. Той разглежда инвестирането като партньорство в дадена компания за години напред.
Представете си, че купувате не една акция, а целия квартален магазин. Няма да вземете решение само въз основа на слухове или защото "цената върви нагоре". Ще искате да знаете колко клиенти има, какви са приходите и разходите, има ли силна конкуренция и дали управителят е честен и способен. Точно това прави и Buffett, но в много по-голям мащаб. Неговата цел е да изчисли "вътрешната стойност" (intrinsic value) на бизнеса и да го купи, когато пазарът го предлага на цена, значително по-ниска от тази стойност.
Кои са четирите стълба в инвестиционната философия на Buffett?
Четирите основни стълба на неговата философия са: разбиране на бизнеса, наличие на устойчиво конкурентно предимство, компетентен и честен мениджмънт, и покупка на разумна цена. Тези принципи формират здравата рамка, върху която се изгражда всеки негов финансов анализ на акции и инвестиционно решение. Те работят в синергия, за да намалят риска и да увеличат вероятността за дългосрочна възвръщаемост.
Как да разберем бизнеса, в който инвестираме?
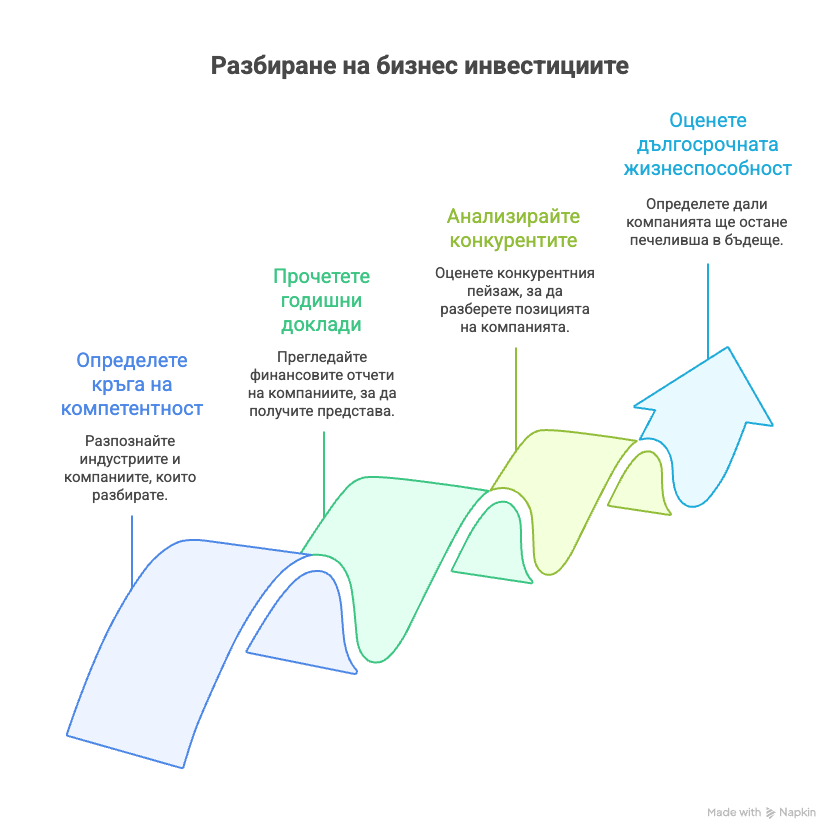
За да разберете бизнеса, трябва да се фокусирате върху индустрии и компании, чиито продукти, услуги и бизнес модел познавате и разбирате. Buffett нарича тази концепция "кръг на компетентност" (circle of competence). Той твърди, че не е нужно да сте експерт по всичко, а да знаете къде са границите на собствените ви познания и да се придържате към тях.
Това е причината години наред той да избягва технологичните компании в началото на дот-ком балона – просто не е разбирал как правят пари. От друга страна, той разбира отлично бизнеса на Coca-Cola (продукт, който милиарди хора консумират), American Express (разплащания и доверие) или See's Candies (лоялна клиентска база и ценова сила). Започнете с индустрии, които са ви познати от ежедневието или професионалния ви опит. Прочетете годишните доклади на компаниите, анализирайте конкурентите им и се опитайте да отговорите на простия въпрос: "Как точно тази компания печели пари и ще продължи ли да го прави след 10 години?".
Какво е "икономически ров" (Economic Moat) и как да го открием?
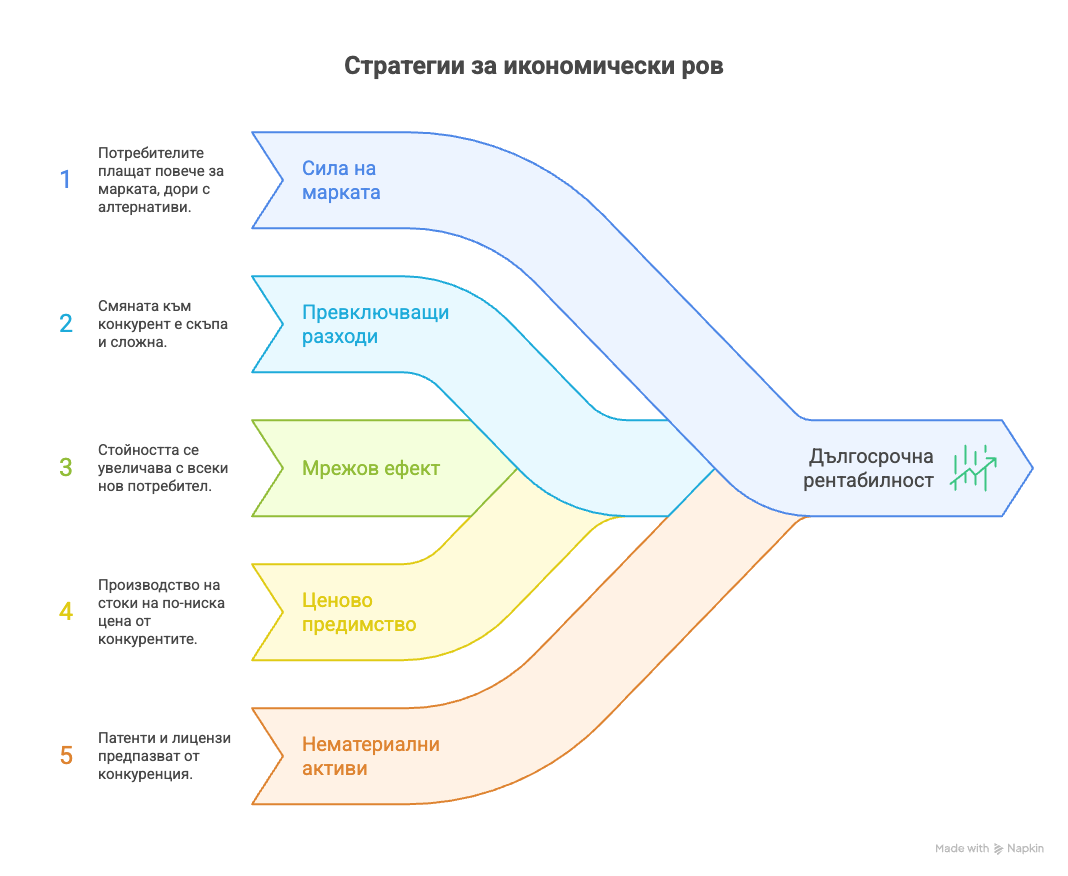
"Икономическият ров" е трайно конкурентно предимство, което предпазва компанията и нейните печалби от набезите на конкуренцията, подобно на ров, пълен с вода, около средновековен замък. Откриването на компании със широк и дълбок "ров" е ключова част от оценката на тяхната дългосрочна рентабилност и е крайъгълен камък в стратегията на Buffett.
Тези предимства позволяват на компанията да поддържа висока възвръщаемост на капитала за дълъг период от време. Buffett търси именно такива "замъци", които са почти непревземаеми.
Ето няколко основни типа "икономически ровове", които можете да търсите:
Сила на марката (Brand Power): Когато потребителите са готови да платят повече за даден продукт заради името му, дори ако има по-евтини алтернативи. Пример за това е лоялността към продуктите на Apple или разпознаваемостта на Coca-Cola;
Превключващи разходи (Switching Costs): Когато за клиента е твърде скъпо, сложно или рисковано да премине към продукт на конкурент. Помислете за банките или за компании като Microsoft, чиято операционна система е дълбоко интегрирана в бизнес процесите;
Мрежов ефект (Network Effect): Когато стойността на продукта или услугата се увеличава с всеки нов потребител. Класически примери са социалните мрежи като Facebook (Meta) или системите за разплащане като Visa и Mastercard;
Ценово предимство (Cost Advantage): Способността на компанията да произвежда или доставя стоки и услуги на значително по-ниска цена от конкурентите си, което ѝ позволява да печели пазарен дял или да има по-високи маржове. Walmart е перфектен пример;
Нематериални активи (Intangible Assets): Това включва патенти, лицензи и регулаторни одобрения, които законно предпазват компанията от конкуренция. Фармацевтичните компании с патентовани лекарства са ярък пример.
Търсете доказателства за тези "ровове" в годишните доклади, презентациите за инвеститори и анализите на индустрията. Наличието на един или повече такива ровове е силен индикатор за качествен бизнес.
Защо оценката на мениджмънта е критична?
Оценката на мениджмънта е критична, защото дори най-добрият бизнес с най-широкия "икономически ров" може да бъде съсипан от некомпетентно или нечестно ръководство. Buffett търси мениджърски екипи, които са едновременно рационални, способни и действат почтено в интерес на акционерите, а не само в свой собствен. Той ги нарича партньори.
Как да оценим мениджмънта? Първо, четете годишните писма до акционерите. Там лидерите на компанията обсъждат успехите и провалите. Дали са откровени за грешките си? Второ, анализирайте как разпределят капитала на компанията. Дали реинвестират печалбите в проекти с висока възвръщаемост, изкупуват обратно акции, когато са подценени, или плащат дивиденти? Или прахосват пари за скъпи и безсмислени придобивания? Трето, проверете техния опит и репутация. Един добър мениджмънт мисли за следващото десетилетие, а не само за следващото тримесечие.
Как да определим дали цената на акцията е разумна?
За да определите дали цената е разумна, трябва да сравните текущата пазарна цена на акцията с вашата преценка за нейната "вътрешна стойност". Buffett категорично настоява да се купува с голям "марж на сигурност" (margin of safety), което означава да платите цена, която е значително по-ниска от тази изчислена стойност.
Този "марж на сигурност" е вашата защита срещу грешки в анализа или неочаквани лоши eventi. Ако сте изчислили, че истинската стойност на една акция е $100, може да решите да я купите само ако цената ѝ падне до $60 или $70. Това ви дава буфер. Изчисляването на точна вътрешна стойност е трудно, но дори приблизителната оценка е по-добра от никаква. За целта се използват методи като дисконтиране на бъдещите парични потоци (DCF), но за начало можете да сравнявате текущи показатели като съотношението цена/печалба (P/E) с историческите му нива за същата компания.
Кои са ключовите финансови показатели, които Buffett анализира?
Buffett се фокусира върху финансови показатели, които разкриват реалната рентабилност, ефективност и финансова стабилност на компанията, а не върху краткосрочните пазарни настроения. Той иска да види доказателства за качествен бизнес директно в числата от финансовите отчети – отчета за доходите, баланса и отчета за паричните потоци.
Тези метрики му помагат да отговори на въпроси като: "Колко печеливш е този бизнес?", "Добре ли се управлява?" и "Може ли да издържи на икономическа буря?".
За да улесним разбирането, сме събрали най-важните от тях в следната таблица:
| Показател (Metric) | Какво показва? | Защо е важен за Buffett? |
|---|---|---|
| Възвръщаемост на собствения капитал (ROE) | Колко ефективно компанията използва парите на акционерите, за да генерира печалба. | Buffett търси компании с постоянно висок ROE (често над 15%), което е ясен знак за силен бизнес модел и конкурентно предимство; |
| Съотношение дълг/собствен капитал (Debt-to-Equity) | Показва каква част от финансирането на компанията идва от дълг спрямо собствен капитал. | Buffett избягва компании с висок или растящ дълг, тъй като те са по-рискови и уязвими, особено по време на икономически спад; |
| Маржове на печалба (Profit Margins) | Процентът от приходите, който се превръща в печалба (брутна, оперативна, нетна). | Постоянните и високи маржове спрямо конкурентите показват ценова сила и ефективен контрол на разходите – сигурен белег за "икономически ров"; |
| Свободен паричен поток (Free Cash Flow - FCF) | Парите, които остават на компанията, след като покрие всичките си оперативни разходи и капиталови инвестиции. | Това са реалните, живи пари, които мениджмънтът може да използва за дивиденти, обратно изкупуване на акции или нови инвестиции. Buffett го нарича "печалба на собственика"; |
| Печалба на акция (Earnings Per Share - EPS) | Частта от печалбата на компанията, разпределена за всяка отделна акция. | Buffett търси компании с дълга история на постоянен и предвидим ръст на печалбата на акция, което показва растящ и здрав бизнес. |
Анализът на тези показатели в динамика за последните 5 до 10 години дава много по-ясна картина за качеството и устойчивостта на бизнеса, отколкото моментна снимка.
Как да приложим всичко това на практика: стъпка по стъпка?
Практическото приложение на стратегията на Buffett започва със създаване на списък с потенциални компании от вашия "кръг на компетентност". След това се преминава към системно събиране на финансови отчети и методичен анализ на всеки от четирите стълба и ключовите показатели, които разгледахме. Това е процес, който изисква време и усилия, но ви дава увереност в решенията.
Представете си го като работа на детектив. Събирате улики от различни източници, за да сглобите пълната картина за "заподозряната" компания.
Ето един опростен план за действие:
Стъпка 1: Създайте списък за наблюдение. Първата стъпка е да идентифицирате компании, които потенциално отговарят на критериите за качествен бизнес. Вместо да разчитате на случайност, можете да използвате модерни инструменти, за да ускорите процеса. Например, с помощта на скрийнър за акции (stock screener), можете да филтрирате хиляди публични компании по специфични финансови показатели, които са важни за Buffett – като възвръщаемост на собствения капитал (ROE) над 15%, ниско съотношение дълг/капитал или стабилен ръст на приходите. Това ви позволява да се фокусирате върху индустрии, които разбирате ("кръга на компетентност"), и да сравните директно финансовите съотношения на различни компании, за да откриете тези, които изпъкват. Целта е да съставите първоначален списък от 5-10 обещаващи "кандидати", които заслужават по-задълбочен анализ.
Стъпка 2: Прочетете годишните доклади (10-K за щатските компании). Не пропускайте писмото на изпълнителния директор до акционерите и секцията "Дискусия и анализ от мениджмънта" (MD&A). Те често съдържат безценна информация;
Стъпка 3: Анализирайте финансовите отчети за последните 5-10 години. Потърсете стабилни и растящи тенденции в приходите, печалбите, ROE, FCF и ниски нива на дълг. Последователността е ключова;
Стъпка 4: Оценете "икономическия ров" и качеството на мениджмънта. Задайте си трудните въпроси: Защо тази компания е успешна? Ще бъде ли успешна и след 10 години? Мога ли да се доверя на ръководството?;
Стъпка 5: Направете приблизителна оценка на вътрешната стойност. Не е нужно да е перфектна. Използвайте прости методи като сравнение на P/E съотношението с историческото му ниво или със средното за индустрията;
Стъпка 6: Бъдете търпеливи и изчакайте подходящата цена. Най-трудната част е да не правите нищо. Купувайте само когато пазарът ви предложи компанията с голям "марж на сигурност". Както казва Buffett: "Пазарът на акции е създаден, за да прехвърля пари от активните към търпеливите".
Този систематичен подход превръща инвестирането от хазарт в информиран и обмислен процес.
Заключение
Извършването на финансов анализ на акции по методологията на Warren Buffett е маратон, а не спринт. Това е философия, която изисква дисциплина, любопитство, търпение и най-вече – мислене като собственик на бизнес, а не като спекулант. Вместо да се поддавате на пазарния шум и ежедневните страхове, вие се фокусирате върху това, което има истинско значение: качеството на бизнеса и цената, която плащате за него.
Представете си увереността, с която ще взимате инвестиционни решения, когато те са базирани на ваше собствено проучване и разбиране, а не на горещи съвети. Започнете с една компания, която познавате добре. Прочетете последния ѝ годишен доклад. Това може да е първата стъпка по пътя към по-осъзнато и успешно инвестиране. Пътят е дълъг, но наградите за тези, които го извървят с търпение и разум, могат да бъдат огромни.
Често задавани въпроси (FAQ)
1. Трябва ли да съм експерт по финанси, за да правя такъв анализ?
Не е задължително да сте финансов експерт или счетоводител, но са нужни основни познания по счетоводство и силно желание за учене. Самият Buffett казва, че за успешно инвестиране не е нужна висша математика, а по-скоро правилна емоционална нагласа, бизнес нюх и способността да се мисли трезво.
2. Колко време отнема един пълен финансов анализ на акция?
Продължителността на анализа зависи силно от вашия опит и от сложността на компанията. В началото проучването на една компания може да отнеме няколко дни или дори седмици. С натрупването на практика обаче процесът се ускорява значително, като може да достигне дори до под 5 минути, след като знаете какво търсите в една компания. Ключът е в качеството на анализа, а не в бързината на изпълнение.
3. Buffett използва ли технически анализ?
Не, Warren Buffett е изцяло фокусиран върху фундаменталния анализ. Той се интересува от вътрешната стойност на бизнеса, неговите дългосрочни перспективи и качеството на управление. Техническият анализ, който изучава графици на цените и пазарни модели, е напълно извън неговата инвестиционна философия.
4. Къде мога да намеря финансовите отчети на компаниите?
Финансовите отчети са публична информация и са достъпни от множество източници. Намирането им е ключова първа стъпка от всеки финансов анализ. Ето основните места, където можете да ги потърсите:
Официалният уебсайт на компанията: Това е най-надеждното и първоизточник на информация. Потърсете секция "Investor Relations", "Връзки с инвеститорите" или "За инвеститори". Там компаниите публикуват своите годишни (формуляр 10-K за щатските) и тримесечни (10-Q) доклади, както и презентации за инвеститори.
Специализирани финансови платформи: Модерни инструменти като Trading Toolbox събират, обработват и представят финансовите данни по интуитивен и лесен за разбиране начин. На такива платформи можете бързо да достъпите финансовите отчети (отчет за доходите, баланс, паричен поток) за последните няколко години, заедно с ключови съотношения и визуални графики, които драстично улесняват сравнителния анализ.
Големи международни портали: Сайтове като Yahoo Finance, Morningstar и Google Finance предлагат безплатен достъп до финансова информация за хиляди компании от цял свят. Те са отличен ресурс за бърза справка и преглед на основните финансови показатели.
Регулаторни и местни бази данни:
• За американски компании, официалният архив е базата данни EDGAR на Американската комисия по ценни книжа и борси (SEC).
• За български публични компании, официалната медия за разпространение на регулирана информация е X3news. Всички отчети и важни съобщения се публикуват там.
• За всички български фирми (публични и непублични), годишните финансови отчети се обявяват в Търговския регистър към Агенцията по вписванията.
За автора
Павлин Маринов
Павлин Маринов е част от екипа на Trading Toolbox, специализиран в инвестиционен анализ и финансови новини. С години опит в областта на финансите и инвестициите, той се стреми да предоставя задълбочени анализи и актуални пазарни коментари. Чрез своите публикации и участие допринася за повишаването на финансовата грамотност и осведоменост сред аудиторията.
Проверено от
Герасим Цонев
Завършил компютърни науки в Университета на Саутхемптън с пасия към финансите. Като главен разработчик и изпълнителен директор на Trading Toolbox, Герасим гарантира точността и надеждността на цялото публикувано съдържание.