Какво тествахме
Сравнихме два човека. Първият влага една и съща сума в края на всеки месец. Вторият отделя същата сума, но я държи настрана и купува само когато дойде „добрият момент“.
- Инвестицията: фонд върху S&P 500 (SPY), с дивидентите, от 1993 до 2026 г.
- Правилата за изчакване: влагаш всичко натрупано, когато пазарът падне с 10% от върха си за последната година (корекция), с 20% (мечи пазар) или когато индексът на паниката VIX стигне 30. Отделно проверихме индекса на страха и алчността (Fear & Greed) за 2011–2026 г.
- Честно към чакащия: парите, които чакат, получават лихва като краткосрочните държавни ценни книжа на САЩ. Нищо не се продава.
- 284 десетгодишни периода, всеки започващ в различен месец. Така резултатът не зависи от една удачна или неудачна начална дата.
- Правилата и праговете са записани предварително. Това са обичайните определения, не числа, избрани след като видяхме данните.
Резултатът
| Правило (десетгодишни периоди, 1993–2026) | Срещу инвестирането всеки месец |
|---|---|
| Чакай корекция от 10% | загуби във всичките 284 периода |
| Чакай мечи пазар (спад от 20%) | спечели в 28% от периодите, почти само в тези със сривовете от 2000–2002 и 2008–2009 г. |
| Чакай VIX 30 и повече | спечели в 42% от периодите, почти само в същите |
| В типичния период, всяко правило | 4–7% по-малко пари накрая |
Индексът на страха и алчността също не предсказа пазара (2011–2026).
Източник: Trading Toolbox, проучване 9, цени от FMP.
Защо чакането губи
Докато чакате, парите ви не са на пазара. А най-хубавите дни идват точно тогава, когато никой не иска да е на пазара:
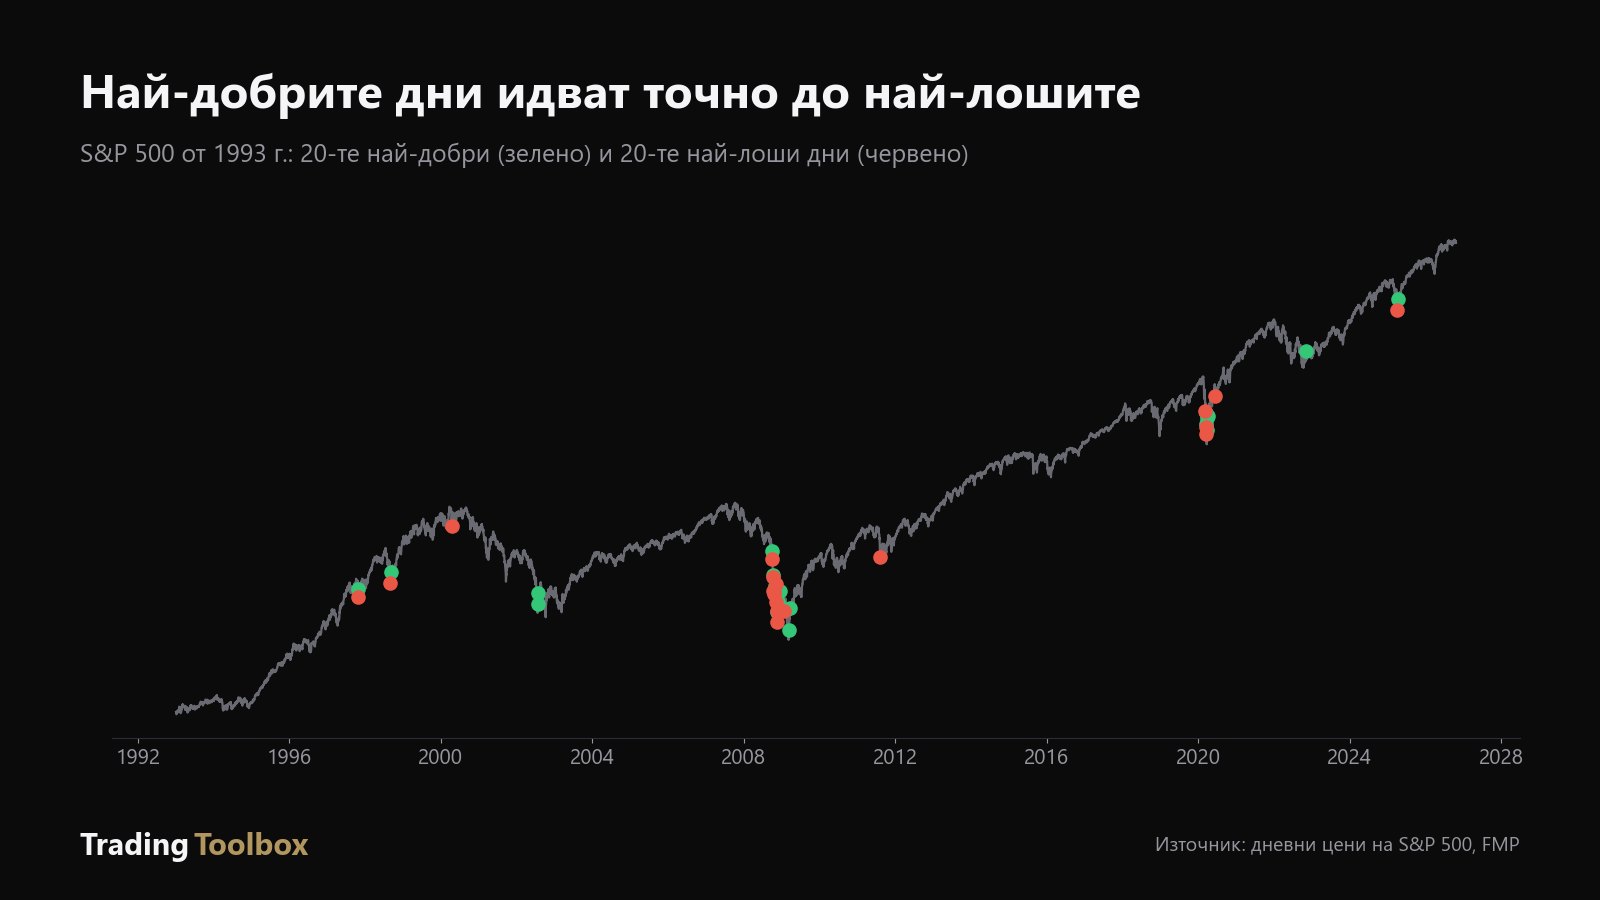
- 13 от 20-те най-добри дни на S&P 500 от 1993 г. насам дойдоха в рамките на две седмици от някой от 20-те най-лоши.
- В типична година на ръст 7-те най-добри дни сами правят целия ръст на годината (1993–2026).
- Пропускането на 10-те най-добри дни от 1993 до 2026 г. намалява доходността от 10,8% на 8,1% годишно, тоест под половината от крайните пари. За честност: който е извън пазара, обикновено пропуска и някои от най-лошите дни. Затова честният тест е горната таблица, и той също показва, че чакането губи.
- Чакането на спад от 10% е отнемало медиана 7 месеца, а в 60% от случаите цената тогава е била по-висока, отколкото в деня, в който сте започнали да чакате (1993–2026).
А ако изляза, когато пазарът тръгне надолу?
Популярното правило е да излезеш, когато S&P 500 падне под средната си цена за последните 10 месеца, и да се върнеш, когато я надмине.
- То ви е спасило през 2000–2009 г., но от 2010 г. насам е струвало около 6% годишно.
- От 2010 г. насам правилото ви е изкарвало от пазара 15 пъти. 14 пъти сте се връщали на по-висока цена, отколкото сте излезли.
Подобно е с по-сложните правила: двойният моментум избегна 2008 г., но изостана от S&P 500 с 6 процентни пункта годишно от 2015 г. насам (2004–2026). Тези правила работят като застраховка: помагат в редките големи сривове и струват пари в годините без тях.
Какво не можем да кажем
- Тествахме само американския S&P 500. Не сме проверявали българския пазар, Европа, отделни акции или крипто.
- 33 години съдържат само няколко истински кризи. Десетгодишните периоди се застъпват, затова 284 периода не са 284 отделни доказателства.
- Следващият срив може да прилича на 2000–2009 г. Точно в такива периоди чакането на мечи пазар или на VIX е печелило. Никой не знае предварително дали следващото десетилетие ще е такова.
- Тук сравняваме чакането с месечните вноски. Дали голяма сума, която вече имате, да се вложи наведнъж или на части, е отделен въпрос.
Какво значи това за вас
- Планът с фиксирана дата не изисква да познаете момента. Една и съща сума, един и същ ден всеки месец, без да гледате новините. Не защото е умно, а защото премахва най-скъпото решение: кога.
- Ако един спад би ви накарал да продадете, проблемът е колко риск носите, не кога купувате. Резервът за 3–6 месеца разходи и парите, които няма да ви трябват поне 5 години, решават това по-добре от чакането.
- Ако искате да проверите сами, в урока „Да чакаш ли подходящия момент?“ има калкулатор: избирате година и сравнявате чакането с редовните вноски. Кога има смисъл да продавате: дългосрочно инвестиране: кога да държите и кога да продадете.
Безплатният курс „Инвестиране без илюзии“ 13 кратки урока, всеки с данните зад него. Без обещания, без кредит. Започни курса
Често задавани въпроси
Да чакам ли корекция, преди да инвестирам?
Нашите данни казват не. Чакането на корекция от 10% е завършило с по-малко пари от инвестирането всеки месец във всичките 284 десетгодишни периода на S&P 500 от 1993 г. насам.
Кога е най-добрият момент да купя акции?
Никое правило за момента не победи редовното купуване в нашия тест. В типичния десетгодишен период от 1993 г. насам всяко правило за изчакване на спад е завършвало с 4–7% по-малко пари от инвестирането всеки месец (S&P 500, 1993–2026).
Работи ли индексът на страха и алчността (Fear & Greed)?
Не като сигнал. В нашия тест индексът на страха и алчността не предсказа пазара (2011–2026).
Какво става, ако пропусна най-добрите дни на пазара?
Пропускането на 10-те най-добри дни от 1993 до 2026 г. намалява доходността на S&P 500 от 10,8% на 8,1% годишно, тоест под половината от крайните пари. Който е извън пазара, обикновено пропуска и някои от най-лошите дни, но и честният тест показва, че чакането губи.
Да изляза ли от пазара, когато падне под 10-месечната си средна?
Това правило е спасило инвеститора през 2000–2009 г., но от 2010 г. насам е струвало около 6% годишно. От 2010 г. то е изкарвало от S&P 500 15 пъти, а 14 пъти връщането е било на по-висока цена.
Източници
- Нашите тестове: проучвания 8, 9, 22, 37 и 42 в дневника на изследванията на Trading Toolbox (SPY с дивидентите, VIX и лихвите по 13-седмичните държавни ценни книжа на САЩ от FMP, 1993–2026)
- Урок „Да чакаш ли подходящия момент?“, всички наши резултати
Тази страница е образователна и не е инвестиционен съвет. Резултатите са исторически и не гарантират бъдещи.